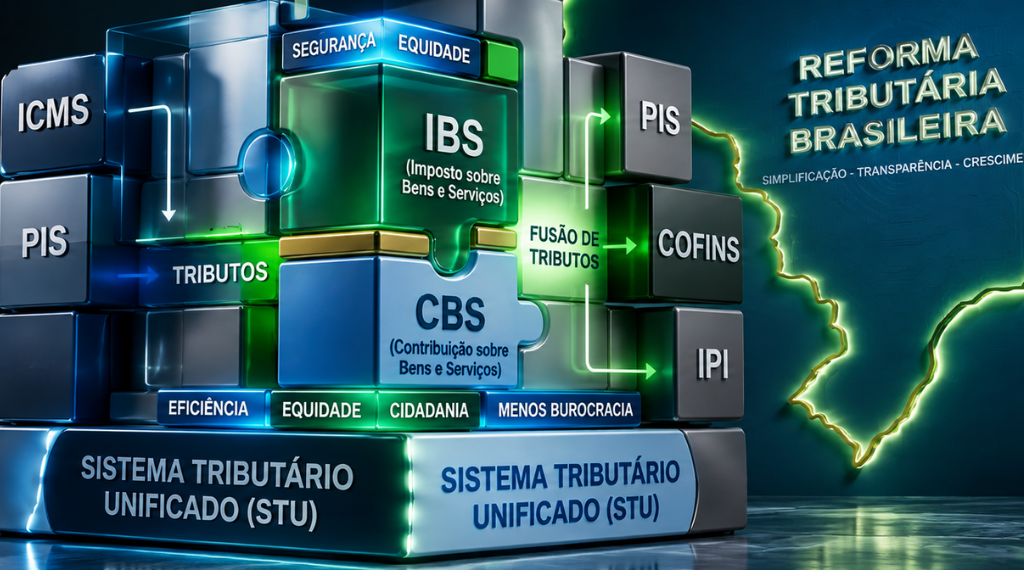
A Reforma Tributária não é mais uma hipótese distante. A Emenda Constitucional nº 132/2023 e a regulamentação posterior estruturaram uma transição que substituirá gradualmente tributos sobre o consumo por um modelo de IVA dual. Para as empresas, estar preparado significa reduzir riscos, proteger margem, preservar créditos e transformar o departamento fiscal em parceiro estratégico.
A inação pode resultar em autuações, perda de competitividade, erros em documentos, dificuldade de aproveitar créditos, contratos desatualizados e paralisações operacionais. A preparação deve ser prática, mensurável e integrada às demais áreas.
1. Estude IBS, CBS e Imposto Seletivo
A equipe precisa dominar os conceitos que sustentam o novo modelo. Não basta conhecer as siglas: é necessário entender como o tributo nasce, como é calculado, quando o crédito pode ser apropriado, qual é o destino da operação e como a informação será transmitida ao Fisco.
Não cumulatividade e Split Payment
A não cumulatividade amplia a importância do controle de créditos e débitos. O Split Payment, por sua vez, pode alterar o fluxo financeiro porque o tributo será separado no momento da transação ou liquidação, conforme o desenho regulamentar. A área fiscal deve trabalhar junto com o financeiro para medir o impacto.
Fato gerador, base de cálculo e destino
A análise deixa de depender apenas da origem da receita. A tributação no destino exige compreender onde ocorre o consumo e como bens, serviços e direitos serão classificados. A equipe deve revisar cadastros, contratos e regras de localização da operação.
Regimes específicos e favorecidos
Saúde, educação, agronegócio, serviços financeiros, combustíveis, construção civil e outros setores podem ter regras diferenciadas. A empresa deve verificar se o regime específico é aplicável e comparar sua vantagem com a regra geral.
Imposto Seletivo
Empresas que atuam com produtos ou serviços potencialmente prejudiciais à saúde ou ao meio ambiente precisam acompanhar a definição dos itens sujeitos ao imposto, a alíquota, a base de cálculo e o impacto no preço final.
2. Mapeie os impactos no negócio
Cada empresa sentirá a reforma de forma diferente. Faça um diagnóstico quantitativo e qualitativo por produto, serviço, unidade, fornecedor, cliente e região.
| Dimensão | Perguntas que o diagnóstico deve responder |
| Carga efetiva | A carga aumenta, diminui ou apenas muda de composição? |
| Créditos | Quanto crédito será gerado e em que momento poderá ser utilizado? |
| Caixa | O timing entre pagamento e recuperação exige capital de giro adicional? |
| Preço | Quanto pode ser absorvido, repassado ou compensado por produtividade? |
| Contratos | Há cláusulas que citam tributos substituídos ou regras antigas? |
| Tecnologia | O ERP e os documentos fiscais suportam a nova informação? |
Análise de carga tributária
Prestadores de serviços podem enfrentar pressão maior quando têm poucos insumos tributáveis. Indústrias e empresas com cadeias longas podem aproveitar melhor a não cumulatividade. O cálculo deve considerar a alíquota efetiva e não apenas a alíquota nominal de referência.
Fluxo de caixa e capital de giro
As regras de apropriação e compensação podem alterar a necessidade de capital de giro. A empresa deve modelar o intervalo entre o pagamento do tributo na compra, o recebimento da venda e a recuperação do crédito. A implementação do Split Payment torna essa análise ainda mais importante.
Formação de preço
O preço de venda precisa ser recalculado com base no novo tributo, nos créditos disponíveis, na elasticidade da demanda e na reação dos concorrentes. Não basta adicionar uma alíquota à tabela atual. A análise deve mostrar a margem antes e depois da transição.
3. Revise contratos
Contratos de longo prazo com clientes e fornecedores devem ser revisados. Cláusulas que citam PIS, Cofins, ICMS ou ISS podem se tornar inadequadas. O jurídico e o fiscal precisam definir regras de repasse, reajuste, reequilíbrio econômico, responsabilidade por documentos e tratamento de alterações legais.
4. Adapte processos fiscais e contábeis
- Revisar emissão e recebimento de documentos fiscais eletrônicos.
- Criar rotinas de validação e conciliação de IBS e CBS.
- Separar créditos e débitos por tributo, sem depender de compensações indevidas.
- Desenvolver matriz de apuração e contas contábeis segregadas.
- Testar novas obrigações acessórias e formas de reporte.
- Criar trilha de auditoria e documentação dos cálculos.
5. Avalie tecnologia
Sistemas legados, planilhas isoladas e processos manuais podem não suportar o volume e a velocidade de dados do novo modelo. A tecnologia precisa permitir simulação de cenários, cálculo automatizado, atualização de regras, integração com ERP, rastreabilidade e consistência de classificação fiscal.
Simulação preditiva
Uma ferramenta adequada deve permitir testar cenários: trocar fornecedor, alterar localização de uma unidade, mudar o mix de produtos, modificar preço, avaliar regime e medir o efeito sobre caixa e margem. Essa capacidade transforma a área fiscal de centro de custo em suporte à estratégia.
Automação e conformidade contínua
O motor de regras deve acompanhar alterações normativas, reduzir intervenção manual e manter os cálculos auditáveis. A integração evita conciliações manuais entre faturamento, contabilidade, financeiro e fiscal.
6. Capacite a equipe e comunique stakeholders
Treinamentos devem incluir fiscal, contábil, financeiro, TI, comercial, compras e direção. Clientes e fornecedores precisam receber comunicação clara sobre novos campos fiscais, formação de preços, documentos, prazos e eventuais impactos em contratos.
Checklist de implantação
- Nomear um líder interno para o projeto.
- Criar calendário com marcos até 2033.
- Classificar operações e revisar cadastros.
- Executar simulações por regime e produto.
- Atualizar contratos e políticas de preço.
- Testar sistemas e integrações.
- Treinar usuários e registrar evidências.
- Acompanhar atos normativos e revisar o plano mensalmente.
| Resultado A melhor preparação combina legislação, processos, tecnologia, pessoas e governança. Nenhum desses pilares funciona isoladamente. |
| A Conethos pode ajudar sua empresa a transformar este checklist em um plano prático de preparação. |