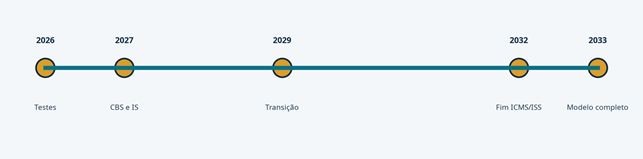
A implementação da Reforma Tributária será gradual e terá período de transição até 2033. A convivência entre tributos antigos e novos exige planejamento porque documentos, sistemas, contratos, preços e controles precisarão evoluir em diferentes velocidades.
2026: o ano de testes, adaptação e construção operacional
O ano de 2026 marca o início da operação prática do novo modelo. Empresas passam a lidar com informações adicionais em documentos fiscais, mudanças em obrigações acessórias, layouts em adaptação, pilotos e orientações progressivas. O objetivo é permitir que a operação continue enquanto sistemas e regras são amadurecidos.
O que está previsto para 2026
- Implementação inicial de IBS e CBS em fase de testes, com alíquota reduzida conforme o cronograma indicado no material-base.
- Possibilidade de compensar valores recolhidos ou solicitar restituição dentro das condições regulamentares.
- Introdução gradual do Split Payment e da vinculação do crédito à comprovação do pagamento do tributo.
- Dispensa ou flexibilização para empresas regulares durante a fase de teste, conforme os atos aplicáveis.
- Adaptação dos documentos fiscais eletrônicos e dos sistemas de emissão.
Validação flexibilizada não é dispensa de obrigação
Durante a adaptação, determinados documentos poderão ser emitidos mesmo quando as novas informações estiverem incompletas ou inconsistentes. Essa flexibilização evita que a operação seja bloqueada imediatamente, mas não elimina a responsabilidade da empresa de prestar as informações corretas.
Na prática, o risco muda de momento. Em vez de impedir a emissão no instante da operação, a inconsistência pode resultar em notificação, pedido de regularização ou autorregularização posterior. A empresa deve aproveitar o período educativo para corrigir processos, não para adiar a adequação.
Entrada escalonada de documentos fiscais
A reforma não será implementada de forma uniforme para todos os documentos. Alguns documentos tiveram sua entrada em vigor postergada para permitir preparação técnica. O exemplo apresentado no material-base é o Bilhete de Passagem Eletrônico (BP-e), cuja adaptação escalonada reduz o risco de sobrecarga operacional.
O faseamento revela uma prioridade: manter a estabilidade da operação no início da transição, concentrando esforços nos documentos mais críticos e dando mais tempo aos sistemas periféricos ou menos estruturados.
2027: CBS, Imposto Seletivo e nova etapa do Simples
Em 2027, a CBS passa a substituir PIS e Cofins conforme as regras do cronograma. O Imposto Seletivo entra em operação para os itens definidos na legislação. O IPI tende a ser reduzido para a maioria dos produtos, com exceções ligadas à Zona Franca de Manaus.
Para as empresas do Simples Nacional, 2027 também é o primeiro período de efeitos das decisões tomadas em setembro de 2026 sobre ingresso no regime e modelo de recolhimento de IBS e CBS.
2029 a 2032: convivência e redução gradual
A partir de 2029, o IBS começa a avançar gradualmente, enquanto ICMS e ISS são reduzidos de forma progressiva. A empresa precisará controlar tributos antigos e novos, créditos remanescentes, alterações de alíquotas e mudanças nos incentivos fiscais.
O material-base indica que a calibração deverá considerar a média de arrecadação de ICMS e ISS em determinado período, buscando uma transição neutra e equilibrada. Na prática, isso torna ainda mais importante acompanhar atos normativos e não trabalhar apenas com projeções fixas.
2032: encerramento de ICMS e ISS
O cronograma prevê a extinção de ICMS e ISS ao final da transição, além do encerramento de incentivos fiscais existentes conforme as regras aplicáveis. Também há previsão de pagamento parcelado de saldos credores de ICMS acumulados, ponto que exige controle documental e acompanhamento jurídico-contábil.
2033: implementação definitiva
Em 2033, a previsão é de implementação completa do novo sistema de IVA dual, com IBS e CBS, além do Imposto Seletivo. A empresa que tiver usado os anos anteriores para testar sistemas, revisar contratos e construir governança chegará a essa etapa com maior previsibilidade.
Split Payment, apuração assistida e APIs
O Split Payment é um dos movimentos mais relevantes da transição. A lógica é separar o valor do tributo no momento da liquidação financeira, direcionando-o ao Fisco e alterando a forma como a empresa administra recebimentos e créditos. Mesmo antes da entrada formal, testes e discussões técnicas exigem preparação.
A apuração assistida também desloca o modelo de uma escrituração predominantemente manual para um ecossistema baseado em documentos reais, validações automáticas e dados compartilhados. A integração por APIs permite comunicação entre sistemas, fiscalização contínua e automação do ciclo do tributo.
Plano de ação para 2026
- Revisar layouts e versões dos documentos fiscais.
- Testar emissão em ambientes disponíveis e registrar erros.
- Integrar ERP, contabilidade, financeiro e faturamento.
- Simular efeito do Split Payment sobre recebimentos e capital de giro.
- Criar rotina de acompanhamento normativo.
- Preparar evidências de boa-fé, testes e correções.
| Mensagem central 2026 não é um ano sem regra. É o ano de construção da base que sustentará os próximos ciclos da Reforma Tributária. |
| Acompanhe o Blog da Conethos para receber novos conteúdos sobre cada etapa do cronograma. |