REFORMA TRIBUTÁRIA · SIMPLES NACIONAL
IBS e CBS: até quando sua empresa pode cancelar a opção?
O prazo começou em 3 de novembro e vai até 20 de dezembro de 2026. Entenda o que pode ser cancelado, como funcionam os dois modelos e o que avaliar antes de decidir.
Atualizado em 03/11/2026 · Leitura de 6 minutos
| Ponto principal Microempresas e empresas de pequeno porte que fizeram escolhas para 2027 têm uma janela para rever a decisão. O cancelamento é irretratável. |
O que está acontecendo?
A adaptação do Simples Nacional à Reforma Tributária criou duas decisões diferentes para 2027. A primeira é a opção de entrar ou retornar ao Simples Nacional. A segunda é a escolha de como recolher o IBS e a CBS: dentro do documento único do Simples ou pelo regime regular, fora do DAS.
Entre 3 de novembro e 20 de dezembro de 2026, o contribuinte pode cancelar a solicitação feita para o Simples Nacional e também cancelar a opção pelo regime regular do IBS e da CBS. Depois do cancelamento, não é possível desfazer a decisão dentro dessa janela.
Calendário essencial
Os prazos que impactam o planejamento tributário de 2027.
Quais são as duas opções?
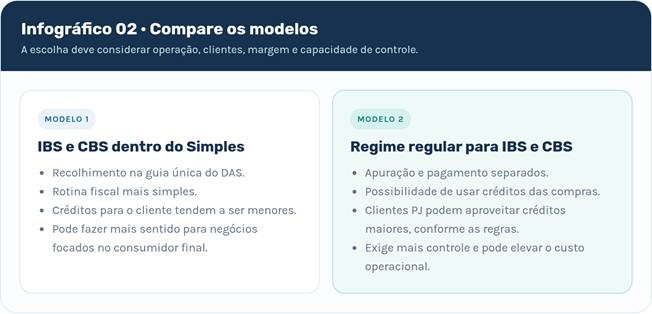
A empresa pode permanecer no Simples Nacional e recolher IBS e CBS dentro da guia única. Essa é a alternativa mais parecida com a lógica atual. Também pode continuar no Simples para os demais tributos e escolher o regime regular para IBS e CBS — uma combinação que ficou conhecida como “Simples híbrido”.
Qual modelo é melhor?
Não existe uma resposta única. Empresas que vendem principalmente para outras empresas podem se beneficiar de uma análise mais cuidadosa do regime regular, porque o crédito tributário pode influenciar a decisão de compra dos clientes. Já para negócios voltados ao consumidor final, esse fator tende a ter menos peso.
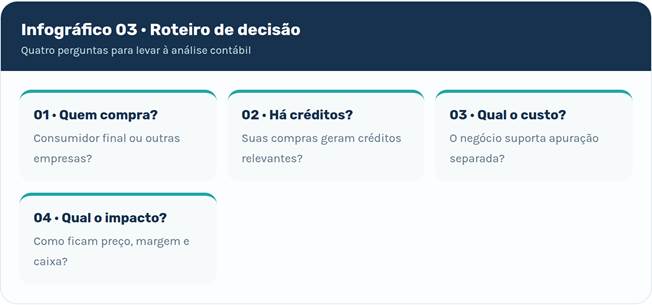
A comparação não deve olhar apenas para o valor do imposto. É importante projetar o impacto sobre preço, margem, fluxo de caixa, competitividade, créditos gerados e esforço de compliance. Uma simulação dos dois cenários ajuda a transformar a escolha em uma decisão de negócio.
Roteiro de decisão
| Atenção ao calendário A opção pelo Simples Nacional e a escolha pelo regime regular do IBS e da CBS são procedimentos diferentes. Empresas que já estão no Simples não precisam fazer nova opção para permanecer nele, salvo situações específicas de exclusão futura. |
Outros pontos para acompanhar em 2027
- MEI: não escolhe entre Simples e regime regular para IBS e CBS. O calendário de opção pelo Simei continua em janeiro.
- Receita e emissão fiscal: as regras atualizadas vinculam o reconhecimento do faturamento à emissão do documento fiscal que registra a operação.
- Sublimite: o sublimite de R$ 3,6 milhões passa a ser considerado para IBS, ICMS e ISS dentro do Simples, conforme a regulamentação.
- Defis: as informações socioeconômicas e fiscais passam a ser preenchidas diretamente no PGDAS-D, uma vez por ano, entre janeiro e março.
O que fazer agora?
Primeiro, confirme qual opção foi registrada e em qual situação a empresa se encontra. Depois, compare os dois cenários com dados reais do negócio — faturamento, perfil dos clientes, compras, margens e fluxo de caixa. Por fim, se a decisão não for adequada, solicite o cancelamento dentro do prazo oficial.
| A decisão tributária precisa caber na realidade da sua empresa. A Conethos pode ajudar você a entender os impactos do IBS e da CBS, simular cenários e escolher o caminho mais seguro para 2027. Fale com a Conethos pelo WhatsApp. |
Fontes e referências
- Receita Federal — Simples Nacional 2027: entenda os novos prazos — https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2026/setembro/simples-nacional-2027-entenda-os-novos-prazos-e-faca-sua-escolha-com-consciencia-e-tranquilidade
- Portal do Simples Nacional — CGSN atualiza regras para adequação à Reforma Tributária — https://www8.receita.fazenda.gov.br/simplesnacional/noticias/NoticiaCompleta.aspx?id=e595d010-1e04-4c3b-95d9-185fc58594b5